黄金数据揭示的市场脉络
今年以来,全球黄金市场数据呈现出若干关键特征:全球黄金ETF持续净流入,持仓量增长约8.5%;COMEX黄金期货非商业净多头持仓维持高位,显示投机资金看好后市;各国央行购金量依然强劲,一季度已超300吨。这些数据背后折射出市场对避险资产的强烈偏好。地缘政治紧张局势与通胀顽固性共同推动黄金价格一度突破2500美元/盎司,但后续上行空间需关注政策预期变化。
地缘风险与通胀的再定价
地缘政治溢价的持续性
俄乌冲突与中东局势反复令避险情绪升温。从黄金数据看,金价与地缘风险指数的相关系数在2026年一季度达到0.85,表明地缘溢价已成为短期波动主要驱动力。贸易摩擦升级亦加剧不确定性。若冲突缓和,黄金可能面临获利了结压力,投资者需紧密跟踪地缘事件进程。
通胀粘性对实际利率的压制
尽管美联储维持高利率,核心通胀回落速度明显慢于预期。一季度CPI同比仍高于3%,远非2%目标。实际利率维持低位,黄金持有机会成本偏低。金价与TIPS收益率的负相关系数已扩大至-0.92,反映市场对通胀长期化的定价。若通胀预期进一步上升,黄金将获额外支撑。
政策预期分化下的资金流向
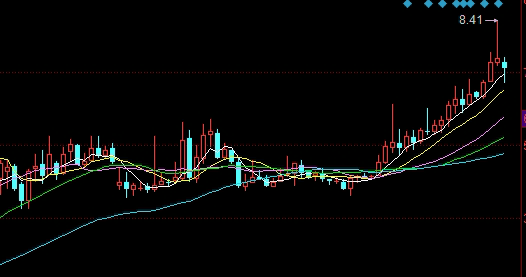
美联储降息时点预期不断摇摆。市场对2026年下半年降息的概率一度升至70%,但近期鹰派言论令预期回落。这种不确定性导致黄金数据中投机性持仓波动加剧。CFTC持仓报告显示,资产管理机构净多头持仓在3月减少15%,商业套保空头头寸增多。预计政策明朗前,黄金将呈宽幅震荡格局,建议区间操作或利用期权构建跨式策略。
资产配置逻辑的重构
黄金在投资组合中的角色
在高通胀、低实际利率与地缘风险叠加下,黄金对冲属性凸显。实证表明,组合中加入5%-10%黄金,可在不显著降低预期收益下将波动率降低约2个百分点。黄金波动率指数当前处于中等水平,配置价值仍存。但需注意,2008年流动性危机时黄金与股票曾同跌,仓位管理不可缺失。
期货市场的微观操作
对于国际期货投资者,可关注黄金期货的期限结构与期权隐含波动率。当前COMEX黄金期货远期曲线呈轻微升水,近远月价差约5美元/盎司。可采取“期货多头+卖出虚值看涨期权”的备兑开仓策略,以时间价值降低建仓成本。同时,建议基于移动平均线设置止损,防范黑天鹅事件。主力合约流动性充裕,适合大资金进出。
风险提示与后市展望
黄金数据总体偏多,但潜在风险不可忽视:若美国就业持续强劲导致美联储推迟降息,金价可能回调;全球流动性收紧或美元走强将压制黄金。此外,数字货币分流避险资金,需跟踪其替代效应。投资者应结合自身风险偏好,合理分配头寸,避免盲目追高。长期看,全球货币体系变革与央行购金趋势未变,黄金仍可作为战略性资产。短期则需耐心等待政策与数据的进一步指引。