供需格局重塑金价中枢
近年来,全球黄金市场供需结构发生显著变化。从供应端看,全球金矿产量增速趋于放缓,主要产金国如中国、澳大利亚、俄罗斯等面临矿石品位下降、环保政策趋严等挑战,新增产能释放有限。据世界黄金协会数据,2025年全球金矿产量同比仅增长0.8%,而2026年预计进一步回落至负增长区间。与此同时,再生金供应虽有所增加,但受限于回收渠道和技术,难以弥补矿端缺口。
需求端则呈现多元化增长态势。央行购金成为最突出的结构性力量。自2022年以来,全球央行年均购金量超过1000吨,其中中国、波兰、印度等新兴市场国家持续增持,旨在优化外汇储备结构、降低对美元依赖。2025年第四季度,中国人民银行再次增持黄金储备15吨,推动全年购金量创历史次高。此外,零售投资需求(金条金币)在通胀预期和地缘风险下保持韧性,而ETF持仓在利率预期博弈中波动,但整体净流入趋势未改。
库存数据揭示短期压力
伦敦金银市场协会(LBMA)与纽约商品交易所(COMEX)的库存数据为观察短期供需提供了窗口。截至2026年2月,COMEX黄金库存降至约850万盎司,较2024年高点减少12%,主要因实物交割需求上升及精炼厂产能瓶颈。LME仓库中的金条库存也处于近五年低位,反映现货市场偏紧格局。库存去化与期现货价差扩大形成正向反馈,支撑金价底部。
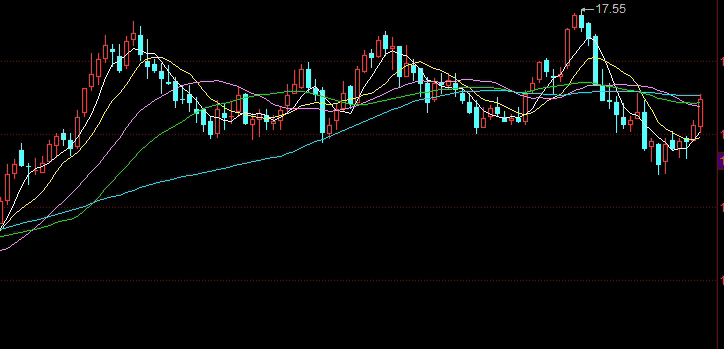
宏观变量与市场波动
国际金融市场的风险偏好切换直接影响金价节奏。美联储货币政策路径仍是核心变量。2026年初,市场对降息预期的反复导致美债实际利率波动加剧,但黄金在降息周期前期的历史表现显示,利率下行往往滞后于金价启动。当前美国核心PCE通胀仍高于2%目标,而就业市场降温信号增多,政策路径不确定性推升避险需求。
地缘政治风险溢价持续存在。俄乌冲突长期化、中东局势反复以及全球贸易摩擦升级,均刺激资金流向黄金。2025年底至2026年初,部分国家央行披露增持黄金,进一步强化了市场对“去美元化”趋势的共识。此外,原油期货波动通过通胀预期传导至黄金,当油价突破90美元/桶时,黄金抗通胀属性凸显。
资金情绪与资产配置
从期货持仓看,COMEX黄金非商业净多头头寸在2026年初回升至25万手附近,较2025年低位增加40%,显示投机资金重新入场。但需警惕高位获利了结风险,2025年10月曾出现单周净多头减少3万手的回调。配置型资金则更多关注ETF流量,全球最大黄金ETF(GLD)在2026年1月净流入8.5吨,表明长期投资者仍在逢低吸纳。
风险提示与市场展望
尽管基本面支撑金价长期中枢上移,但短期波动不可忽视。美联储意外鹰派、美元指数反弹或风险资产暴跌引发的流动性危机,均可能导致黄金快速回调。此外,矿产金成本曲线陡峭化,若金价跌破边际成本(约1600-1700美元/盎司),部分高成本矿山将减产,但当前金价远高于此水平,供应层面暂无大幅收缩风险。投资者应关注COMEX库存变化、央行购金节奏及地缘事件演化,合理配置仓位,避免追涨杀跌。
本文不构成任何投资建议,期货及黄金投资存在本金损失风险,过往业绩不代表未来表现。市场有风险,投资需谨慎。